發佈時間:2017-03-01 來源:保理司法钻研
提要:繼2016年11月�����,2016第三季《保理司法判例分析钻研報告》發佈後�����,司法判例钻研工作組繼續新增钻研了30多個司法判例钻研�����,對保理判例數據持續更新和分析�����。同時工作組在本期側沉對《關於審理前海蛇口自貿區內保理合同糾紛案件的裁判指引(試行) 》沉點法條進行解讀�����,及時把握保理立法、司法的最新進程�����,以更好發揮司法利劍的作用�����。
一、商業保理糾紛概覽
本期商業保理糾紛數量佔比爲10.7%�����,但從公開數據可知�����,已進入審判流程但未判決的商業保理糾紛已日益增多�����。
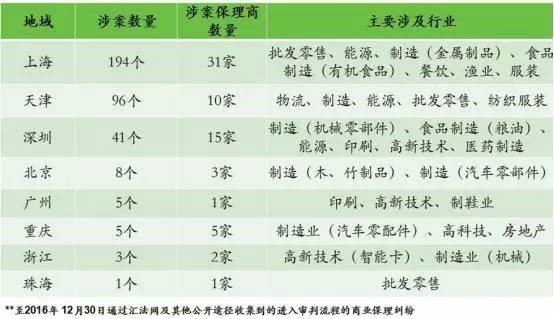
已宣判商業保理判例研讀
(2015)鄂宜昌中執異字第00056號:
賣方因拖欠第三方債務被訴至法院並強造執行�����,法院查封了賣方已轉讓予保理商的應收賬款�����,保理商因而提出執行異議�����。雖保理商在本案中開展的爲隱蔽性保理(暗保理)�����,但法院認爲向債務人發出債權轉讓通知並非債權轉讓協議的生效要件�����,未推广通知義務並不影響債權轉讓協議效力�����,因而保理商已合法获得債權�����,並由此判定保理商執行異議成立�����。
(2015)二中保民初字第29號:
保理商訴求買方支付應付款�����,買方辯稱賣方未實際交付貨物及應收賬款不存在�����,賣方也認可未交付貨物的事實�����。但法院認爲買賣方在認可雙方所籤《××購銷協議》真實性以及確認《貨權轉移證明》、《貨物收妥證明》、《應收賬款轉讓通知確認書》上蓋章真實性的情況下�����,既不能對先後加蓋印章的行爲作出合理解釋�����,也不能提供相應的證據颠覆上述書面證據�����,認爲兩者陳述不及以颠覆書面證據證實的應收賬款爲真實的事實�����,並據以判決買方承擔付款責任�����。
二、信誉保險判例分析
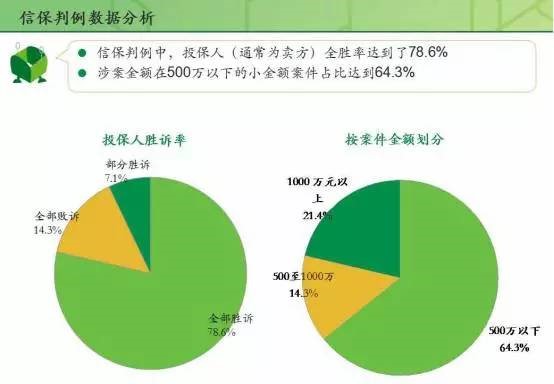
信誉保險免責條款是否合理����?
(2015)榕民終字第2053號:
在糾紛發生時�����,訴爭雙方特別是投保人對免責事項通常會提出質疑�����,在本判例中�����,法院對如下幾個在保險合同中常見的免責事項均予以了否定:
1、保險公司能否以賣方未及時開具發票及申報貿易情況主張免責
2、保險公司能否以賣方未及時提交《可能損失通知書》而主張免責
3、保險公司能否以賣方未依約向擔保人先行主張權利爲由主張免責
4、保險公司能否以賣方在買方拖欠貨款情況下仍繼續供貨爲由主張免責
5、保險公司能否以賣方未先行向保險公司索賠而直接提起訴訟爲由主張免責
法院對旒責事項的否定導致了對投保人較爲有利的判決結果�����,但保險公司免責條款的設計原則上應是構建在科學的數據模型之上的�����,但也應合理保险投保人的索賠權益�����。因而該等免責條款之合理性仍必要在司法實踐中進一步檢驗�����。
三、商業票據判例分析
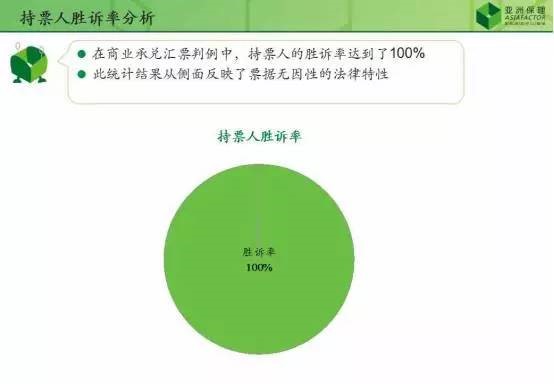
票據判例分析對保理的啓發
根據前述分析�����,能够得出對以商業票據作爲支付工作的商業保理業務的相關啓發:
在發生紛爭時�����,保理公司應善於運用商業票據的無因性司法特徵維護自身權益������;
但同時保理商也應認識到�����,票據的無因性也是存在限度的�����,應客觀分析、理性對待�����,切忌把無因性司法个性過於放大�����,而忽略了應有的項目風險甄別、風險防範等保理風控作業������;
商業票據糾紛迪雔發�����,肯定水平上印證了對於買方信誉風險而言�����,商業票據支付工作較之於銀行TT、現金等支付工具或並無差異�����。由此�����,買方信誉風險的評判�����,仍爲保理商判斷以商業票據作爲支付工具的保理業務風險的沉要參考绩分�����。
四、強造執行公證
所謂強造執行公證�����,指債權文書經過公證處公證並賦予強造執行的效力�����。當債權逾期未獲足額清償時�����,債權人(含抵押/質押權人)無需在法院起訴�����,憑藉公證處出具的強造執行證書直接到人民法院申請執行�����。
強造執行公證辦理流程:
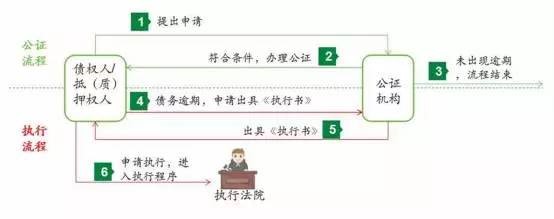
強造執行公證辦理條件:
1、債權文書拥有給付貨幣、物品、有價證券的內容
2、債權債務關係明確�����,債權人和債務人對債權文書有關給付內容無疑義
3、債權文書中載明債務人不推广義務或不齐全推广義務時�����,債務人願意接受依法4、強造執行的承諾
5、向規定的公證機構申請
6、資料齊全
保理嵌入強造執行公證優勢
相對於通常的訴訟法式�����,強造執行法式不必要經過一審、二審法式�����,能够直接進入最終執行法式�����。
高效便捷:辦理強造執行公證�����,意味着債務人放棄了其訴訟抗辯權利�����,因而無需經過司法一審、二審審判流程�����,直接進入執行法式�����,節約時間成本�����,使保理債權回收能夠變得高效、便捷�����。
節約訴訟成本:免去司法審判一、二審訴訟費用�����,肯定水平上節約維權成本�����。
直接保全財產:直接進入執行法式�����,可對債務人可直接進行財產保全及執行������;在節省保全費用的同時�����,還可免於提供通常訴訟法式涉及的訴訟/訴前保全等額擔保物�����。
保理嵌入強造執行公證限度性
基於保理業務分歧於傳統銀行借貸及其他民間借貸關係的特點�����,在保理業務中嵌入強造執行公證也存在肯定的限度�����。
買方適用限度:
1、辦理強造執行公證的前提必須獲得債務人的赞成並全程共同辦理�����。
2、基於保理商直接與賣方成立合同關係�����,賣方也是直接的融資借貸人�����,賣方共同辦理較易實現�����。
3、但對未與保理商直接成立合同關係且處於相對優勢职位的買方�����,實踐中或存在較難說服買方放棄訴訟權利共同辦理的普遍困難�����。
買方適用缺失影響:
1、保理業務的第一還款來源爲買方償付�����,第二還款來源爲賣方回購�����,保险買方回款對保理融資業務而言更具意義�����。
2、買方適用的限度勢必導致較依賴買方償付能力或賣方回購能力不強的項主张適用性�����。
3、買方適用缺失導致對買方的追索依舊只能選擇通常訴訟法式�����,勢必導致對買賣雙方的追索未能處於统一司法階段�����,此種不平衡對保理商行使追索權利的影響或需在司法實踐中進一步檢驗�����。
強造執行公證判例解讀
北京市判例(2015)大執字第2452號�����,遼寧省判例(2015)阜執一字第00086號�����,這兩判例均爲保理商向公證處申請了強造執行公證�����,在債務人到期未能推广債務時�����,保理商向公證處申請出具《執行證書》�����,並憑《執行證書》依法向執行法院直接申請強造執行�����,法院依法受理�����。雖然兩個判例均因債務人暫無可供執行財產導致執行法式未能呈現令人滿意結果�����,但強造執行公證仍实现了確保保理商免去訴訟審判流程直接進入執行階段的使命�����。
五、司法判例钻研啓發
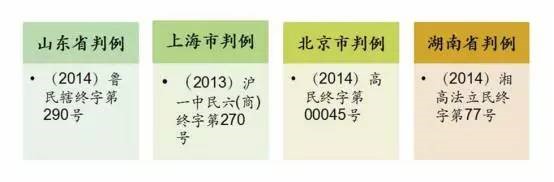
管轄權異議:對買方及賣方訴訟可併案審理
保理糾紛進入訴訟階段�����,經常會引發管轄權異議�����,特別買方作爲被告的案件�����,買方通常會提出:①其並非保理合同簽約方�����,要求對買方訴訟另案審理������;②保理合同所約定管轄條款對其不足約束力�����,要求移送至買方地点地法院審理�����。
如下判例對前述觀點進行了有力的抨擊�����,這些判例均認爲:①對買方訴訟應併案審理������;②應由保理合同約定管轄地(通常爲保理商地点地)法院進行審理�����。
確權瑕疵:AR轉讓確權不是簡單的“蓋章確認”
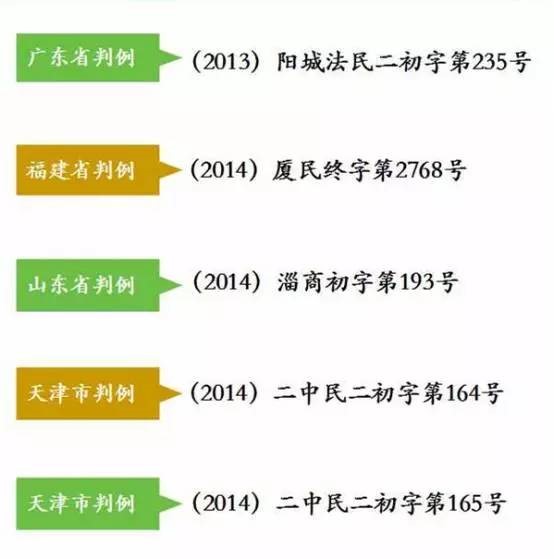
在應收賬款轉讓通知環節�����,大多數保理商選擇以買方蓋章的大局進行確認�����,但卻忽視了在此環節如未能對買方公章真僞進行有效甄別所帶來的司法風險�����。
如下判例�����,均是由於買方否認轉讓回執上所蓋買方公章爲真實�����,而保理商又無法進一步證實公章的真實性�����,從而導致對買方訴求未獲支持�����。
保理商應引以爲戒�����,加強對買方公章甄別並輔以EMS寄送轉讓通知�����。
(2014)浙甬商表初字第57號判例�����,保理商採用EMS方式寄送《應收賬款轉讓通知》�����,雖買方試圖通過以下抗辯觀點颠覆通知效力:①本案涉及鉅額債權轉讓�����,保理商EMS快遞僅寄送給業務經辦人�����,未與法定代表人及財務覈實������;②快遞單僅能證明寄送了文件�����,無法證明寄送的內容�����。
但法院認爲保理商已提供EMS快遞單及投遞結果查詢單�����,足以證明推广了債權轉讓通知義務�����,並據以認定債權轉讓生效�����,買方應承擔向保理商支付貨款的司法責任�����。該判例對EMS寄送轉讓通知的司法效力進行了有力的支持�����,對保理業務確權具正面啓發意義�����。
欺詐風險:欺詐“三十六計”
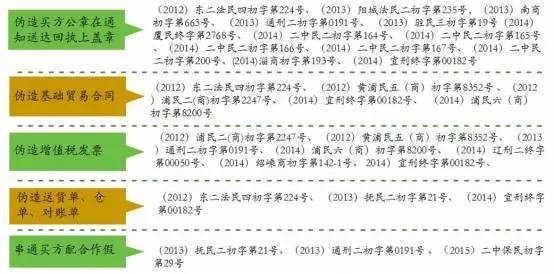
如下判例出現的賣方慣常欺詐伎俩�����,可能導致保理商對買方的訴求落空�����,也使得保理商失去了信保賠付的可能�����。若何識別及防範各種欺詐伎俩是對保理商風控工作的沉大考驗�����。
應收賬款轉讓生效�����,間接付款無效!
(2013)浦民二(商)初字第2712號:買方明知賣方已將應收賬款債權讓與保理商�����,仍將全数貨款支付賣方�����,後保理商訴求買方付款獲法院支持�����。爲一筆債權沉複償付了兩次的買方�����,無奈下只能另而訴求賣方償還已支付貨款�����。
(2010)浙杭商終字第1086號:買方在簽發應收賬款轉讓《回執》後�����,仍向賣方支付部烦翛款�����,後保理商訴求買方承擔付款責任�����,買方主張已向賣方支付部门應予抵銷�����,法院認爲買方負有向保理商全額償付的義務�����。
根據上述兩判例�����,買方向賣方間接付款後�����,債權仍未滅失�����,買方可能必要爲一筆債權支出雙沉償付的代價�����。對合法債權受讓人的保護�����,可從司法層面有力打擊買方間接付款行爲�����。
法院審理保理糾紛案件重要依據的司法法規
合同法八十條:
債權人能够將合同的權利全数或部门轉讓給第三人�����,但有下列情景之一的之表:
(一)根據合同性質不得轉讓������;
(二)依照當事人約定不得轉讓������;
(三)遵循司法規定不得轉讓�����。
合同法八十一條:
債權人轉讓權利的�����,應當通知債務人�����。未經通知�����,該轉讓對債務人不發生效力債權人轉讓權利的通知不得撤銷�����,但經受讓人赞成的之表�����。
合同法八十二條:
債權人轉讓權利的�����,受讓人获得與債權有關的從權利�����,但該從權利專屬於債權人自身的之表�����。
民訴法二十五條:
合同的雙方當事人能够在書面合同中協議選擇被告住所地、合同推广地、合同簽訂地、原告住所地、標的物地点地人民法院管轄�����,但不得違反本法對級別管轄和專屬管轄的規定�����。
六、前沿司法钻研
天津高院審判會議紀要(二)解讀
繼2014年10月�����,天津高院於2015年7月再次發佈了審判會議紀要�����。紀要二對保理合同糾紛審判實踐遇到的疑難問題進行了較詳盡規定�����,統一了裁判標準和司法尺度�����,標誌着天津在保理司法領域又跨進了一大步�����。天津在司法、司法層面對保理行業的大力支持爲其他地域甚至全國都樹立了標杆�����。
|
原文
|
解讀
|
|
除还有約定表�����,債權人向保理商轉讓應收賬款的�����,應當通知債務人�����。未經通知�����,該應收賬款轉讓對債務人不發生效力�����。債務人是否收到通知�����,不影響保理合同的效力�����。
|
明確了“隱蔽性保理合同”的效力:雖通過對《合同法》八十條的理解及司法判例的钻研也可得出前述結論�����,但以明文規定的方式認可“隱蔽性保理合同”的效力�����,仍具肯定積極意義�����。
|
|
債權人與保理商在保理合同中約定由保理商通知債務人的�����,保理商向債務人發送債權轉讓通知的同時�����,應當證明應收賬款債權轉讓的事實並批注其保理商身份�����。
|
有條件認可保理商向債務人發送通知的效力:根據《合同法》八十一條及司法慣例�����,通常理解應由原債權人向債務人發送轉讓通知�����,紀要切合保理實務�����,初次有條件的認可可由保理商發送通知�����。但對保理商“應當證明應收賬款債權轉讓的事實”未有更詳盡的解釋或導致認識上的歧義�����。
|
|
債權人與債務人約定債權不得轉讓的�����,債權人不得將應收賬款全数或者部门轉讓給保理商�����,但保理商善意获得應收賬款債權的之表
|
不容轉讓債權的善意获得:在善意获得的情況下�����,即便基礎买卖合同存在不容轉讓條款�����,保理商仍可合法受讓應收賬款債權�����。但對於保理商而言�����,善意获得的舉證或在實操中存在肯定難度
|
|
(保理商或者債權人與債務人)約定使用電子簽名、數據電文大局�����,或者約定通過各類電子买卖平台在線上採用電子簽名、數據電文等大局發送債權轉讓通知的�����,以及債務人對債權轉讓的事實使用電子簽名、數據電文大局�����,或者通過各類電子买卖平台在線上採用電子簽名、數據電文等大局做出承諾或者確認的�����,在切合《中華人民共和國電子簽名法》相關規定的情況下�����,能够認定債權轉讓對債務人發生效力�����。
|
債權轉讓大局能够多樣化:紀要雖確認了電子簽名、數據電文等債權轉讓大局的多樣化�����,但卻以保理商或債權人任一方與債務人存在事先約定爲前提�����,在實操中或較難實現�����。但通知方式不再侷限於紙質通知仍是一個值得注定的突破�����。
|
前海法院保理糾紛審判指引沉點法條解讀
丽江前海合作區人民法院於2017年1月頒佈了《關於審理前海蛇口自貿區內保理合同糾紛案件的裁判指引(試行) 》�����。該指引的出台標記着在前海蛇口自貿區內的保理糾紛有了明確的司法指引�����,拥有歷史性的里程碑意義�����。
|
原文
|
解讀
|
|
【訴訟案由】保理合同糾紛案件屬於新案件類型�����,涉及到基礎合同司法關係和保理司法關係�����,案由通常能够確定爲保理合同糾紛
|
明確了保理合同糾紛案由:以往的保理糾紛�����,法院大多將其歸入借貸合同糾紛或其他合同糾紛�����,前海法院明確了保理糾紛案由�����,也明確了保理糾紛是集基礎合同司法關係及保理合同司法關係爲一體的複合型糾紛�����,對正確認識保理糾紛本質具積極意義�����。
|
|
【將債權人、債務人一併起訴時管轄權的確定】保理商將債權人、債務人作爲共同被告�����,根據保理合同約定向有管轄權的人民法院起訴後�����,債務人提起管轄權異議的�����,不予支持�����。
|
共同訴訟買賣方時認可按保理合同約定確定管轄:在保理商共同訴訟買賣雙方時�����,是基於基礎合同約定抑或保理合同約定確定管轄一向存在爭議�����,該規定明確了按保理合同約定確定管轄�����,體現了對保理商的合法訴權保险
|
|
【虛構基礎合同】債權轉讓人與第三人虛構基礎合同關係�����,並以無真實买卖關係的應收賬款債權作爲轉讓標的�����,與保理商訂立應收賬款轉讓合同�����,善意保理商請求撤銷該合同�����,並向債權轉讓人主張返還財產、賠償損失等司法責任的�����,應予支持�����。
|
虛假貿易下對善意保理商的司法保護:保理業務中�����,虛假貿易防不勝防�����,以司法條款的大局明確了虛假貿易項下賣方對善意保理商應該承擔的司法責任�����,對杜絕/減少虛假貿易具肯定積極作用
|
|
【債務人確認債務真實性時的處理】第三人或債務人向保理商確認基礎合同債務的真實性�����,善意保理商主張合同有效�����,並請求債務人或第三人依照其確認的範圍內爲保理申請人的債務承擔清償責任的�����,人民法院應予支持�����。
|
在買方共同作假時保理商可要求買方承擔清償責任:根據此條款�����,在虛假貿易情景下�����,買方共同作假即承認虛假債務爲真實的�����,保理商可要求買方在其承認範圍內承擔清償責任�����,此條款對杜絕/減少虛假貿易同樣具積極作用�����。實操中保理商應把稳获得買方確認的書面證據
|
|
【轉讓範圍】司法、行政法規未不容轉讓的應收賬款債權�����,可依法轉讓�����。
|
法無明文不容即可爲:以往在判斷一些較爲特殊买卖項下的應收賬款債權是否可續作保理時�����,不足明確的合規依據�����,根據前海法院的定義�����,只有未明文不容轉讓的債權�����,都可作爲保理項下的合規應收賬款債權�����。“法無明文不容即可爲”對保理業務的拓展具積極意義�����。
|
|
【不容轉讓約定對保理商的效力】債權人與債務人約定債權不得轉讓的�����,保理合同又約定債權人將應收賬款全数或者部门轉讓給保理商的�����,對債務人不產生應收賬款轉讓的效力�����,但保理商善意获得應收賬款債權的之表
|
禁轉條款下的保理商善意获得:該條款約定跟天津高院紀要規定一致�����,根據該規定�����,仍未能實現不容轉讓條款下保理業務的突破�����。有礙於合同法的明文規定�����,保理業務突破不容轉讓條款或仍路漫漫其建遠兮
|
|
【視爲通知的情景】基礎合同或保理合同未對應收賬款轉讓通知的方式做出約定�����,但有下列情景之一的�����,能够視爲推广了債權轉讓通知義務:
(一)債權人在所轉讓應收賬款的對應發票上對應收賬款轉讓主體與內容等相關事項予以明確標記�����,且債務人收到該發票的������;
(二)保理商與債權人、債務人共同簽訂債權轉讓協議的������;
(三)將應收賬款轉讓通知以郵寄大局向債務人法定註冊地址或約定通訊地址寄送�����,且已實際送達的������;
(四)將應收賬款轉讓通知書向基礎合同中債務人指定的聯繫人郵寄�����,且已實際送達的������;
(五)將應收賬款轉讓通知書向基礎合同中債務人指定的電子郵箱發送�����,且債務人回覆確認的������;
(六)其他能够視爲已推广通知義務的情景
|
明確確權方式:因合同法並未有明確規定�����,以往在哪種情況下可視爲推广了合同法要求的債權轉讓通知義務�����,一向存在認知不一致的情景�����,導致在保理業務中大多的認知都侷限在買方蓋章確權上�����,對保理業務的開展造成了肯定侷限�����,也導致糾紛發生時各方的爭議�����,特別買方往往會揪住確權中可能存在的司法缝隙以企推卸付款責任�����。
前海法院明確了五種視爲通知的情景�����,不只有利於保理商對保理業務的拓展�����,也對定紛止爭提供了明確的依據�����。
|
七、保理風險节造壓力測試模型
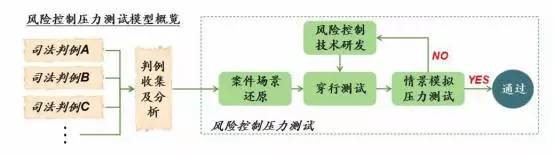
通過對司法判例的网络�����,不只對保理業務中所涉及的風險有了越发系統和量化的認識�����,也對具體業務中的風險节造起到了很好的指引作用�����。在此基礎之上�����,爲了合理評估風險节造能力�����,並執行PDCA風險节造能力循環改善造度�����,亞洲保理研發了風險节造壓力測試模型�����,並自2014年1月份開始嚴格執行�����。風險节造壓力測試旨在借用不斷的保理司法判例分析結果作爲數據輸入�����,循環測試亞洲保理風險节造、運營、法務操作、電子業務系統�����,並以“通過率”作爲測試結果輸出�����。
拋磚引玉�����,我們但愿通過保理風險节造壓力測試的嘗試�����,積極尋找更多切合國情和商業環境的風險节造方式�����。