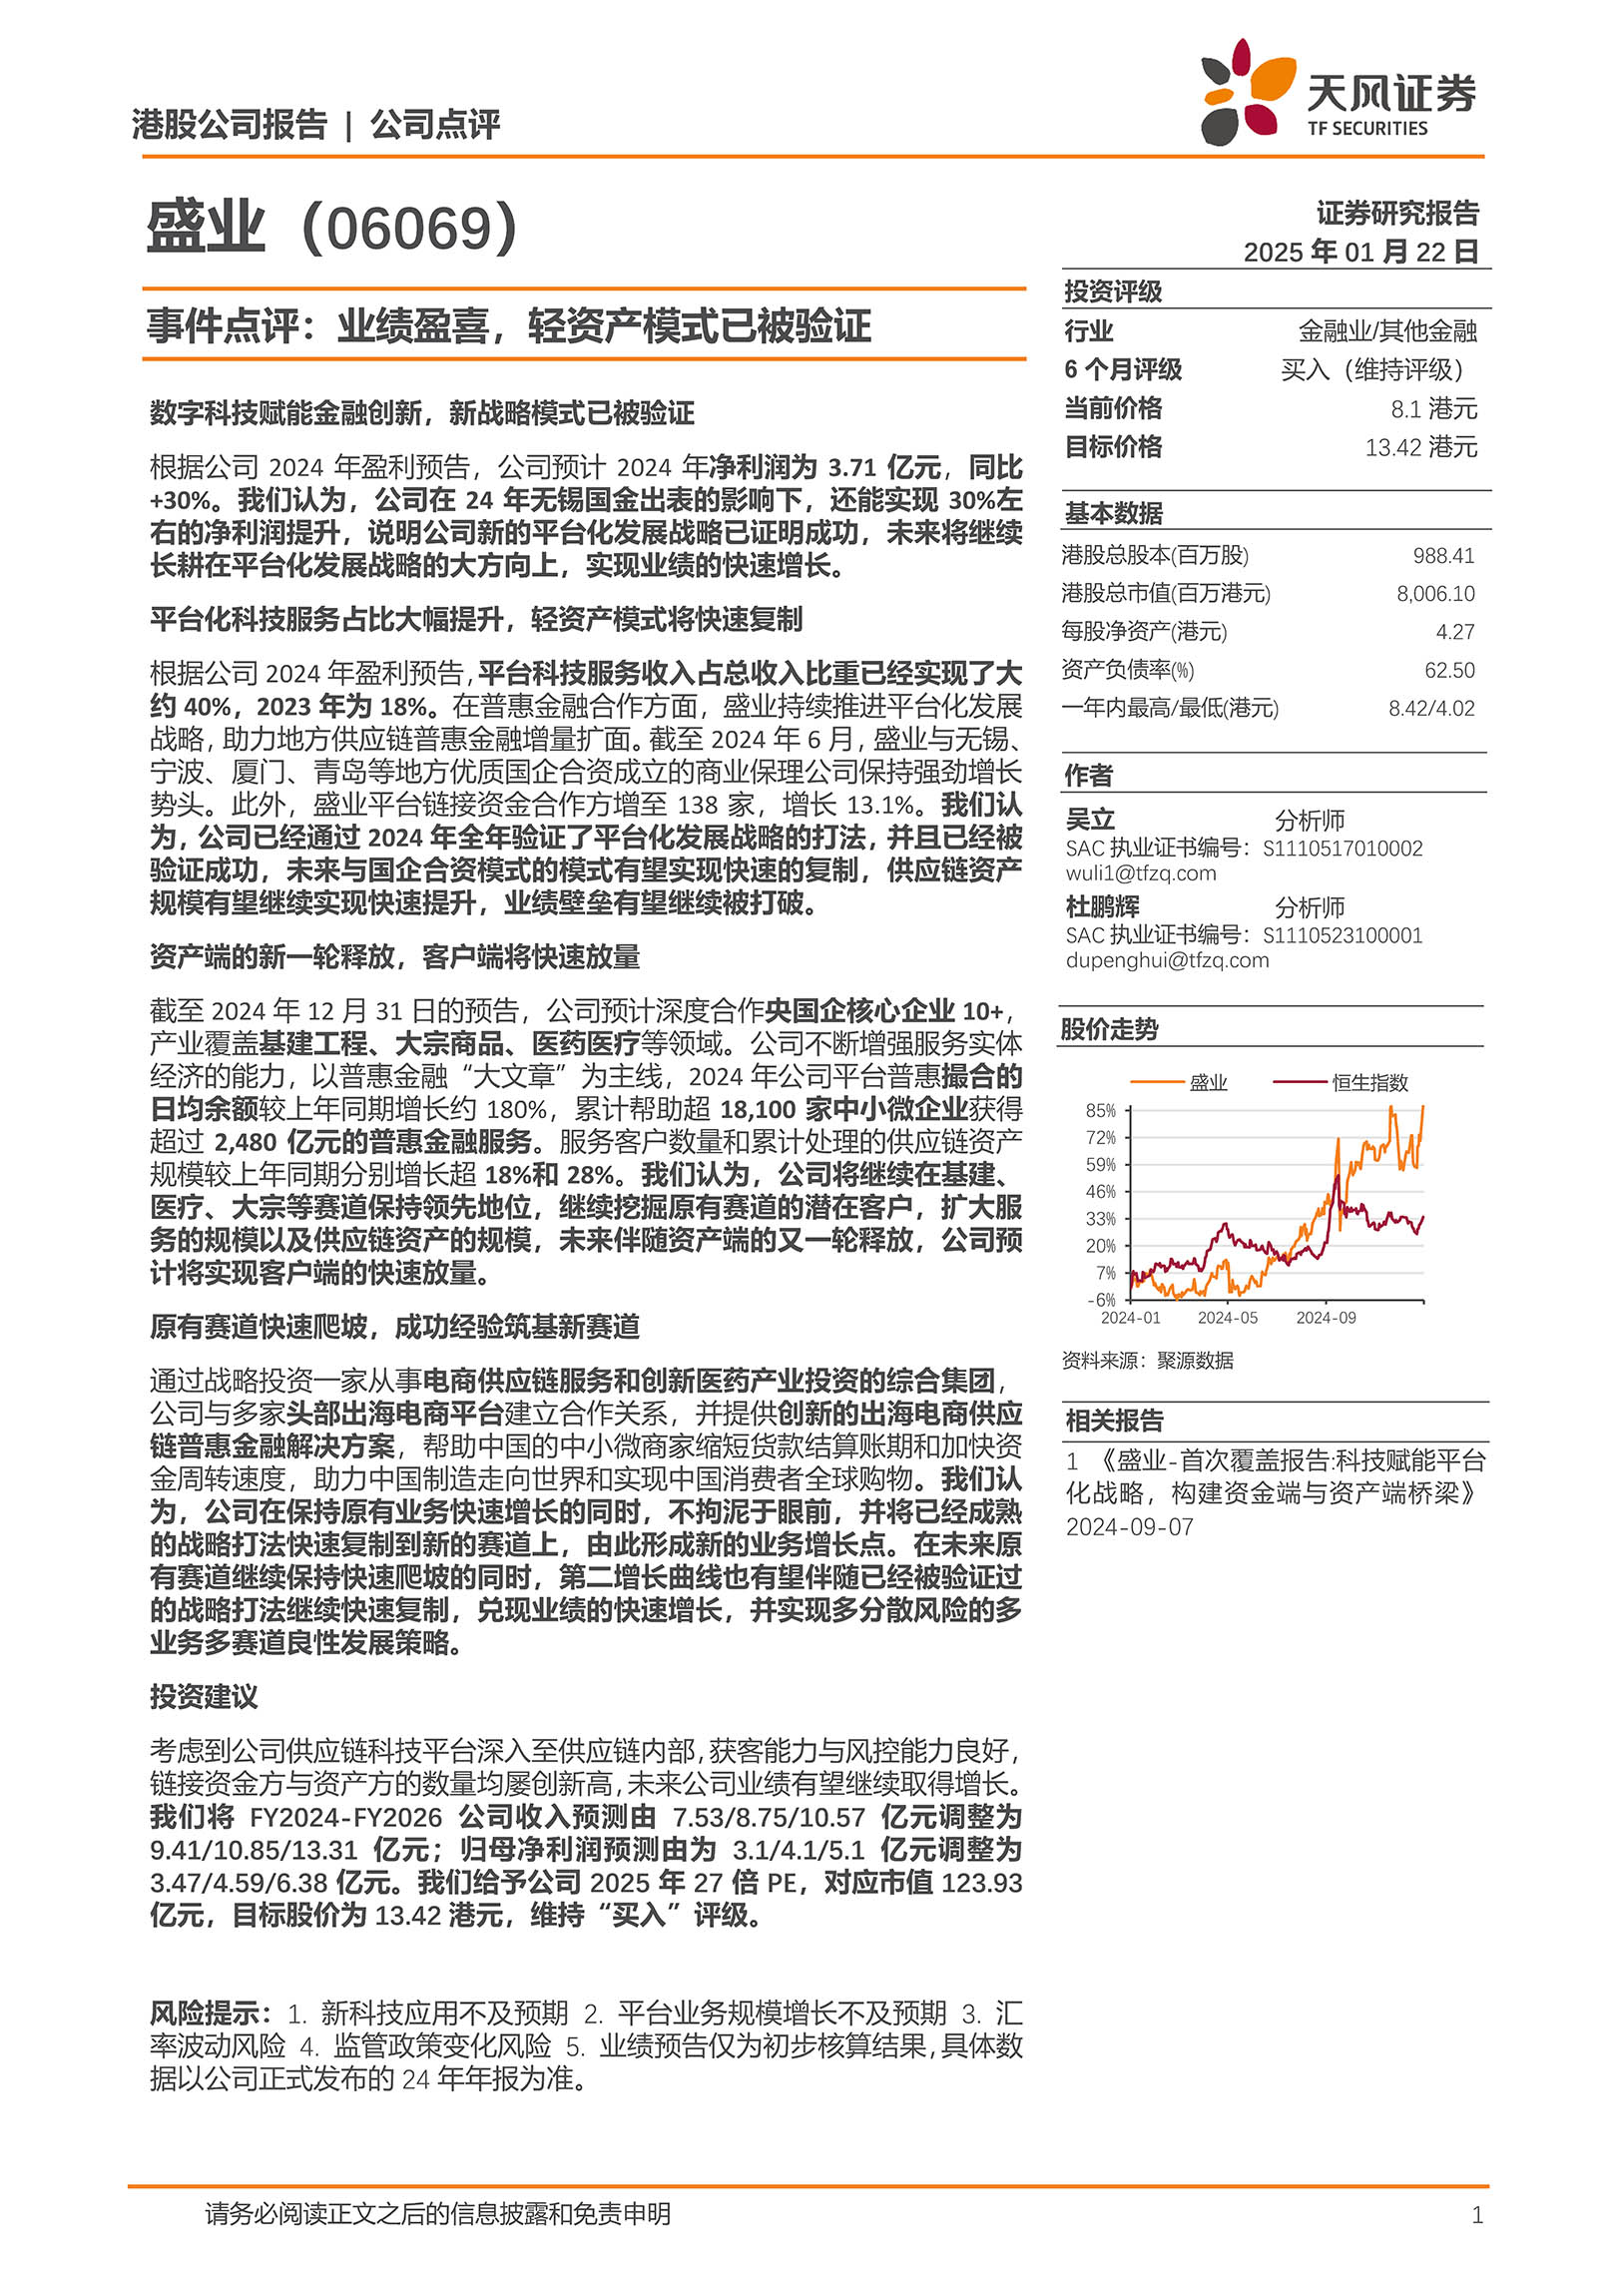
2025年1月22日�����,天風證券發佈《盛業(06069.HK)業績盈喜�����,輕資產模式已被驗證》研報�����,指出盛業的供應鏈科技平台深刻至供應鏈內部�����,獲客能力與風控能力优良�����,鏈接資金方與資產方的數量均屢創新高�����,未來業績有望繼續获得增長�����,上調營業收入與歸母淨利潤預測����。維持盛業“買入”評級�����,給予目標股價13.42港元����。具體如下:
數字科技賦能金融創新�����,新戰略模式已被驗證
根據盛業2024年盈利預告�����,盛業預計2024年淨利潤約3.71億元�����,同比增長超30%����。
天風證券認爲�����,盛業在2024年無錫國金保理出表的影響下�����,還能實現30%左右的淨利潤提升�����,說明公司新的平台化發展戰略已證明成功�����,未來將繼續深耕在平台化發展戰略的风雅向上�����,實現業績的急剧增長����。
平台化科技服務佔比大幅提升�����,輕資產模式將急剧複製
根據盛業2024年盈利預告�����,平台科技服務收入佔總收入的比沉已達約40%�����,而2023年這一比例爲18%����。在普惠金融合作方面�����,盛業持續推進平台化發展戰略�����,助力处所供應鏈普惠金融增量擴面����。
天風證券認爲�����,盛業已經通過2024年整年驗證了平台化發展戰略的打法�����,並且這一戰略已被驗證成功�����,未來有望實現急剧的複製����。如此一來�����,供應鏈資產規模有望繼續急剧提升�����,業績壁壘也有望被進一步突破����。
根據盛業2024年盈利預告�����,盛業已與超10家央國企主题企業達成深度合作�����,產業覆蓋基建工程、醫藥醫療、大量商品等領域����。公司不斷增強服務實體經濟的能力�����,以普惠金融“大文章”爲主線�����,2024年公司平台普惠撮合日均餘額較上年同期增長約180%�����,累計助力超18,100家中幼微企業獲取超2,480億元普惠金融服務����。累計服務客戶數量和累計處理的供應鏈資產規模較上年同期分別增長超18%和28%����。
天風證券指出�����,盛業將持續在基建工程、醫藥醫療及大量商品等賽路维持領先�����,繼續深挖原有賽路的潛在客戶�����,擴大服務規模與供應鏈資產規模�����,未來伴隨資產端的新一輪釋放�����,公司預計將實現客戶端的急剧放量����。
盛業通過戰略投資一家從事電商供應鏈服務和創新醫藥產業投資的綜合集團�����,與多家頭部出海電商平台成立合作關係�����,並提供創新的出海電商供應鏈普惠金融解決规划�����,幫助中國的中幼微商家縮短貨款結算時間和加快資金週轉速度�����,助力中國製造走向世界和實現中國消費者全球購物����。
天風證券認爲�����,盛業在维持原有業務急剧增長的同時�����,不拘泥旒前�����,並將已經成熟的戰略打法急剧複製到新的賽路上�����,由此形成新的業務增長點����。未來�����,在原有賽路繼續维持急剧爬坡的同時�����,第二增長曲線也有望伴隨已經被驗證過的戰略打法繼續急剧複製�����,兌現業績的急剧增長�����,並實現分散風險的多業務、多賽路良性發展战术����。
考慮到盛業供應鏈科技平台深刻至供應鏈內部�����,獲客能力與風控能力优良�����,鏈接資金方與資產方的數量均屢創新高�����,未來公司業績有望繼續获得增長����。
天風證券將盛業2024年度至2026年度的收入預測由7.53/8.75/10.57億元調整爲9.41/10.85/13.31億元����;歸母淨利潤預測由爲3.1/4.1/5.1億元調整爲3.47/4.59/6.38億元����。
天風證券給予盛業2025年27倍PE�����,對應市值123.93億元�����,目標股價爲13.42港元�����,維持“買入”評級����。