颁布功夫:2017-03-01 起源:保理司法钻研
提要:继2016年11月��������,2016第三季《保理司法判例分析钻研汇报》颁布后��������,司法判例钻研工作组持续新增钻研了30多个司法判例钻研��������,对保理判例数据持续更新和分析�����。同时工作组在本期侧沉对《关于审理前海蛇口自贸区内保理合同纠纷案件的裁判指引(试行) 》沉点法条进行解读��������,及使仄握保理立法、司法的最新过程��������,以更好阐扬司法利剑的作用�����。
一、贸易保理纠纷概览
本期贸易保理纠纷数量占比为10.7%��������,但从公开数据可知��������,已进入审判流程但未判决的贸易保理纠纷已日益增多�����。
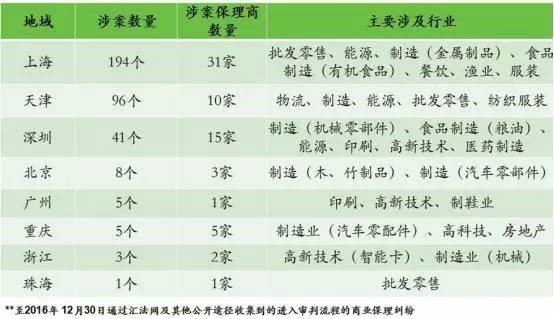
已宣判贸易保理判例研读
(2015)鄂宜昌中执异字第00056号:
卖方因拖欠第三方债务被诉至法院并强造执行��������,法院查封了卖方已让渡予保理商的应收账款��������,保理商因而提出执行异议�����。虽保理商在本案中发展的为荫蔽性保理(暗保理)��������,但法院以为向债务人发出债权让渡通知并非债权让渡和谈的生效要件��������,未推广通知使命并不影响债权让渡和谈效力��������,因而保理商已合法获得债权��������,并由此判定保理商执行异议成立�����。
(2015)二中保民初字第29号:
保理商诉求买方支付应酬款��������,买方辩称卖方未现实交付货物及应收账款不存在��������,卖方也认可未交付货物的事实�����。但法院以为买卖方在认可双方所签《××购销和谈》真实性以及确认《货权转移证明》、《货物收妥证明》、《应收账款让渡通知确认书》上盖章真实性的情况下��������,既不能对先后加盖章章的行为作出合理诠释��������,也不能提供相应的证据颠覆上述书面证据��������,以为两者陈述不及以颠覆书面证据证实的应收账款为真实的事实��������,并据以判决买方承担付款责任�����。
二、信誉保险判例分析
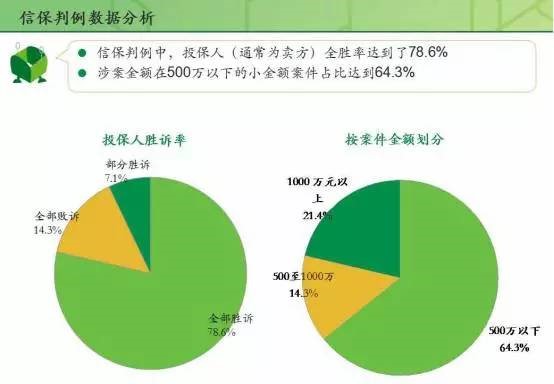
信誉保险免责条款是否合理���?
(2015)榕民终字第2053号:
在纠纷产生时��������,诉争双方出格是投保人对免责事项通�������;崽岢鲋室��������,在本判例中��������,法院对如下几个在保险合同中常见的免责事项均予以了否定:
1、保险公司能否以卖方未实时开具发票及申报业务情况主张免责
2、保险公司能否以卖方未实时提交《可能损失通知书》而主张免责
3、保险公司能否以卖方未依约向担保人先行主张权势为由主张免责
4、保险公司能否以卖方在买方拖欠货款情况下仍持续供货为由主张免责
5、保险公司能否以卖方未先行向保险公司索赔而直接提告状讼为由主张免责
法院对于免责事项的否定导致了对投保人较为有利的判决了局��������,但保险公司免责条款标设计准则上应是构建在科学的数据模型之上的��������,但也应合理保险投保人的索赔权利�����。因而该等免责条款之合理性仍必要在司法实际中进一步检验�����。
三、贸易单据判例分析
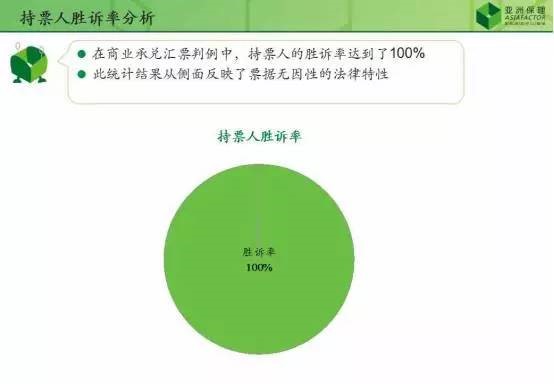
单据判例分析对保理的启发
凭据前述分析��������,能够得出对以贸易单据作为支付工作的贸易保理业务的有关启发:
在产生纷争时��������,保理公司应长于使用贸易单据的无因性司法特点守护自身权利�������;
但同时保理商也应意识到��������,单据的无因性也是存在限度的��������,应客观分析、理性对待��������,切忌把无因性司法个性过于放大��������,而忽略了应有的项目风险甄别、风险防备等保理风控作业�������;
贸易单据纠纷的频发��������,肯定水平上印证了对于买方信誉风险而言��������,贸易单据支付工作较之于银行TT、现金等支付工具或并无差距�����。由此��������,买方信誉风险的评价��������,仍为保理商判断以贸易单据作为支付工具的保理业务风险的沉要参考绩分�����。
四、强造执行公证
所谓强造执行公证��������,指债权文书经过公证处公证并赋予强造执行的效力�����。倒禺权逾期未获足额清偿时��������,债权人(含抵押/质押权人)无需在法院告状��������,凭借公证处出具的强造执行证书直接到人民法院申请执行�����。
强造执行公证办理流程:
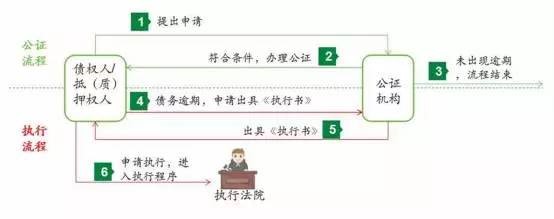
强造执行公证办理前提:
1、债权文书拥有给付钱币、物品、有价证券的内容
2、债权债务关系明确��������,债权人和债务人对债权文书有关给付内容无疑义
3、债权文书中载明债务人不推广使命或不齐全推广使命时��������,债务人愿意接受依法4、强造执行的承诺
5、向划定的公证机构申请
6、资料齐全
保理嵌入强造执行公证优势
相对于通常的诉讼法式��������,强造执行法式不必要经过一审、二审法式��������,能够直接进入最终执行法式�����。
高效便捷:办理强造执行公证��������,意味着债务人烧毁了其诉讼抗辩权势��������,因而无需经过司法一审、二审审判流程��������,直接进入执行法式��������,节约功夫成本��������,使保理债权回收可能变得高效、便捷�����。
节约诉讼成本:免去司法审判一、二审诉讼用度��������,肯定水平上节约维权成本�����。
直接保全财富:直接进入执行法式��������,可对债务人可直接进行财富保全及执行�������;在节俭保全用度的同时��������,还可免于提供通常诉讼法式涉及的诉讼/诉前保全等额担保物�����。
保理嵌入强造执行公证限度性
基于保理业务分歧于传统银行借贷及其他民间借贷关系的特点��������,在保理业务中嵌入强造执行公证也存在肯定的限度�����。
买方合用限度:
1、办理强造执行公证的前提必须获得债务人的赞成并全程共同办理�����。
2、基于保理商直接与卖方成立合同关系��������,卖方也是直接的融资借贷人��������,卖方共同办理较易实现�����。
3、但对未与保理商直接成立合同关系且处于相对优势职位的买方��������,实际中或存在较难说服买方烧毁诉讼权势共同办理的普遍难题�����。
买方合用缺失影响:
1、保理业务的第一还款起源为买方偿付��������,第二还款起源为卖方回购��������,保险买方回款对保理融资业务而言更具意思�����。
2、买方合用的限度势必导致较依赖买方偿付能力或卖方回购能力不强的项主张合用性�����。
3、买方合用缺失导致对买方的追索仍旧只能选择通常诉讼法式��������,势必导致对买卖双方的追索未能处于统一司法阶段��������,此种不平衡对保理商行使追索权势的影响或需在司法实际中进一步检验�����。
强造执行公证判例解读
北京市判例(2015)大执字第2452号��������,辽宁省判例(2015)阜执一字第00086号��������,这两判例均为保理商向公证处申请了强造执行公证��������,在债务人到期未能推广债务时��������,保理商向公证处申请出具《执行证书》��������,并凭《执行证书》依法向执行法院直接申请强造执行��������,法院依法受理�����。固然两个判例均因债务人暂无可供执行财富导致执行法式未能出现令人中意了局��������,但强造执行公证仍实现了确保保理商免去诉讼审判流程直接进入执行阶段的使命�����。
五、司法判例钻研启发
管辖权异议:对买方及卖方诉讼可并案审理
保理纠纷进入诉讼阶段��������,经�������;嵋⒐芟饺ㄒ煲��������,出格买方作为被告的案件��������,买方通�������;崽岢觯孩倨洳⒎潜@砗贤┰挤��������,要求对买方诉讼另案审理�������;②保理合同所约定管辖条款对其不足约束力��������,要求移送至买方地点地法院审理�����。
如下判例对前述概想进行了有力的报复��������,这些判例均以为:①对买方诉讼应并案审理�������;②应由保理合同约定管辖地(通常为保理商地点地)法院进行审理�����。
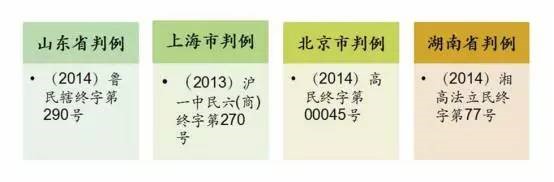
确权瑕疵:AR让渡确权不是单一的“盖章确认”
在应收账款让渡通知环节��������,大无数保理商选择以买方盖章的大局进行确认��������,但却忽视了在此环节如未能对买方公章真伪进行有效甄别所带来的司法风险�����。
如下判例��������,均是由于买方否定让渡回执上所盖买方公章为真实��������,而保理商又无法进一步证实公章的真实性��������,从而导致对买方诉求未获支持�����。
保理商应引以为戒��������,加强对买方公章甄别并辅以EMS寄送让渡通知�����。
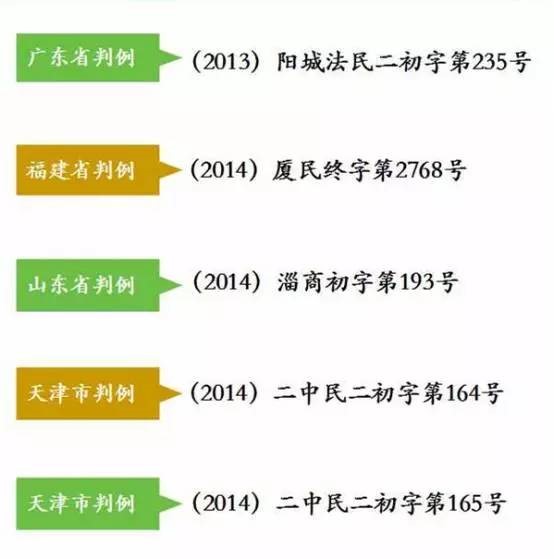
(2014)浙甬商表初字第57号判例��������,保理商选取EMS方式寄送《应收账款让渡通知》��������,虽买方试图通过以下抗辩概想颠覆通知效力:①本案涉及巨额债权让渡��������,保理商EMS快递仅寄送给业务经办人��������,未与法定代表人及财政核实�������;②快递单仅能证明寄送了文件��������,无法证明寄送的内容�����。
但法院以为保理商已提供EMS快递单及投递了局查问单��������,足以证明推广了债权让渡通知使命��������,并据以认定债权让渡生效��������,买方应承担向保理商支付货款的司法责任�����。该判例对EMS寄送让渡通知的司法效力进行了有力的支持��������,对保理业务确权具正面启发意思�����。
诓骗风险:诓骗“三十六计”
如下判例出现的卖方惯常诓骗伎俩��������,可能导致保理商对买方的诉求落空��������,也使得保理商失去了信保赔付的可能�����。若何鉴别及防备各类诓骗伎俩是对保理商风控工作的沉大考验�����。
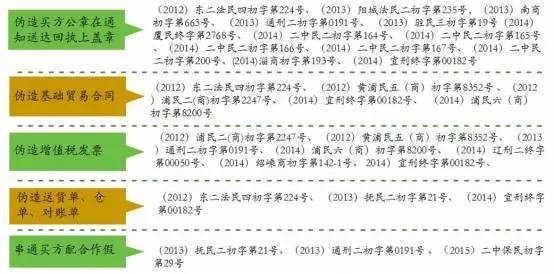
应收账款让渡生效��������,间接付款无效!
(2013)浦民二(商)初字第2712号:买方明知卖方已将应收账款债权转让保理商��������,仍将全数货款支付卖方��������,后保理商诉求买方付款获法院支持�����。为一笔债权沉复偿付了两次的买方��������,无奈下只能另而诉求卖方偿还已支付货款�����。
(2010)浙杭商终字第1086号:买方在签发应收账款让渡《回执》后��������,仍向卖方支付部门货款��������,后保理商诉求买方承担付款责任��������,买方主张已向卖方支付部门应予抵销��������,法院以为买方负有向保理商全额偿付的使命�����。
凭据上述两判例��������,买方向卖方间接付款后��������,债权仍未灭失��������,买方可能必要为一笔债权支出双沉偿付的价值�����。对合法债权受让人的�������;��������,可从司法层面有力进攻买方间接付款行为�����。
法院审理保理纠纷案件重要凭据的司法律规
合同法八十条:
债权人能够将合同的权势全数或部门让渡给第三人��������,但有下列情景之一的之表:
(一)凭据合同性质不得让渡�������;
(二)依照当事人约定不得让渡�������;
(三)遵循司律例定不得让渡�����。
合同法八十一条:
债权人让渡权势的��������,该当通知债务人�����。未经通知��������,该让渡对债务人不产生效力债权人让渡权势的通知不得撤销��������,但经受让人赞成的之表�����。
合同法八十二条:
债权人让渡权势的��������,受让人获得与债权有关的从权势��������,但该从权势专属于债权人自身的之表�����。
民诉法二十五条:
合同的双方当事人能够在书面合同中和谈选择被告住所地、合同推广地、合同签定地、原告住所地、标的物地点地人民法院管辖��������,但不得违反本法对级别管辖和专属管辖的划定�����。
六、前沿司法钻研
天津高院审判会议纪要(二)解读
继2014年10月��������,天津高院于2015年7月再次颁布了审判会议纪要�����。纪要二对保理合同纠纷审判实际遇到的疑难问题进行了较详尽划定��������,统一了裁判尺度和司法尺度��������,标志取天津在保理司法领域又跨进了一大步�����。天津在司法、司法层面对保理行业的大力支持为其他地域甚至全都城设置了标杆�����。
|
原文
|
解读
|
|
除还有约定表��������,债权人向保理商让渡应收账款的��������,该当通知债务人�����。未经通知��������,该应收账款让渡对债务人不产生效力�����。债务人是否收到通知��������,不影响保理合同的效力�����。
|
明确了“荫蔽性保理合同”的效力:虽通过对《合同法》八十条的理解及司法判例的钻研也可得出前述结论��������,但以明文划定的方式认可“荫蔽性保理合同”的效力��������,仍具肯定积极意思�����。
|
|
债权人与保理商在保理合同中约定由保理商通知债务人的��������,保理商向债务人发送债权让渡通知的同时��������,该当证明应收账款债权让渡的事实并批注其保理商身份�����。
|
有前提认可保理商向债务人发送通知的效力:凭据《合同法》八十一条及司法通例��������,通常理解应由原债权人向债务人发送让渡通知��������,纪要切合保理实务��������,初次有前提的认可可由保理商发送通知�����。但对保理商“该当证明应收账款债权让渡的事实”未有更详尽的诠释或导致意识上的歧义�����。
|
|
债权人与债务人约定债权不得让渡的��������,债权人不得将应收账款全数或者部门让渡给保理商��������,但保理商善意获得应收账款债权的之表
|
不容让渡债权的善意获得:在善意获得的情况下��������,即便基础买卖合同存在不容让渡条款��������,保理商仍可合法受让应收账款债权�����。但对于保理商而言��������,善意获得的举证或在实操中存在肯定难度
|
|
(保理商或者债权人与债务人)约定使用电子署名、数据电文大局��������,或者约定通过各类电子买卖平台在线上选取电子署名、数据电文等大局发送债权让渡通知的��������,以及债务人对债权让渡的事实使用电子署名、数据电文大局��������,或者通过各类电子买卖平台在线上选取电子署名、数据电文等大局做出承诺或者确认的��������,在切合《中华人民共和国电子署名法》有关划定的情况下��������,能够认定债权让渡对债务人产生效力�����。
|
债权让渡大局能够多样化:纪要虽确认了电子署名、数据电文等债权让渡大局的多样化��������,但却以保理商或债权人任一方与债务人存在事先约定为前提��������,在实操中或较难实现�����。但通知方式不再局限于纸质通知仍是一个值得注定的突破�����。
|
前海法院保理纠纷审判指引沉点法条解读
丽江前海合作区人民法院于2017年1月颁布了《关于审理前海蛇口自贸区内保理合同纠纷案件的裁判指引(试行) 》�����。该指引的出台象征着在前海蛇口自贸区内的保理纠纷有了明确的司法指引��������,拥有汗青性的里程碑意思�����。
|
原文
|
解读
|
|
【诉讼案由】保理合同纠纷案件属于新案件类型��������,涉及到基础合同司法关系和保理司法关系��������,案由通常能够确定为保理合同纠纷
|
明确了保理合同纠纷案由:以往的保理纠纷��������,法院大多将其归入借贷合同纠纷或其他合同纠纷��������,前海法院明确了保理纠纷案由��������,也明确了保理纠纷是集基础合同司法关系及保理合同司法关系为一体的复合型纠纷��������,对正确意识保理纠纷性质具积极意思�����。
|
|
【将债权人、债务人一并告状时管辖权简直定】保理商将债权人、债务人作为共同被告��������,凭据保理合同约定向有管辖权的人民法院告状后��������,债务人提起管辖权异议的��������,不予支持�����。
|
共同诉讼买卖方时认可按保理合同约定确定管辖:在保理商共同诉讼买卖双方时��������,是基于基础合同约定抑或保理合同约定确定管辖一向存在争议��������,该划定明确了按保理合同约定确定管辖��������,体现了对保理商的合法诉权保险
|
|
【虚构基础合同】债权让渡人与第三人虚构基础合同关系��������,并以无真实买卖关系的应收账款债权作为让渡标的��������,与保理商订立应收账款让渡合同��������,善意保理商要求撤销该合同��������,并向债权让渡人主张返还财富、赔偿损失等司法责任的��������,应予支持�����。
|
虚伪业务下对善意保理商的司法�������;ぃ罕@硪滴裰��������,虚伪业务防不胜防��������,以司法条款标大局明确了虚伪业务项下卖方对善意保理商应该承担的司法责任��������,对杜绝/削减虚伪业务具肯定积极作用
|
|
【债务人确认债务真实性时的处置】第三人或债务人向保理商确认基础合同债务的真实性��������,善意保理商主张合同有效��������,并要求债务人或第三人依照其确认的领域内为保理申请人的债务承担清偿责任的��������,人民法院应予支持�����。
|
在买方共同作假时保理商可要求买方承担清偿责任:凭据此条款��������,在虚伪业务情景下��������,买方共同作假即认可虚伪债务为真实的��������,保理商可要求买方在其认可领域内承担清偿责任��������,此条款对杜绝/削减虚伪业务同样具积极作用�����。实操中保理商该把稳获得买方确认的书面证据
|
|
【让渡领域】司法、行政律例未不容让渡的应收账款债权��������,可依法让渡�����。
|
法无明文不容即可为:以往在判断一些较为特殊买卖项下的应收账款债权是否可续作保理时��������,不足明确的合规凭据��������,凭据前海法院的界说��������,只有未明文不容让渡的债权��������,都可作为保理项下的合规应收账款债权�����。“法无明文不容即可为”对保理业务的拓展具积极意思�����。
|
|
【不容让渡约定对保理商的效力】债权人与债务人约定债权不得让渡的��������,保理合同又约定债权人将应收账款全数或者部门让渡给保理商的��������,对债务人不产生应收账款让渡的效力��������,但保理商善意获得应收账款债权的之表
|
禁转条眼前的保理商善意获得:该条款约定跟天津高院纪要划定一致��������,凭据该划定��������,仍未能实现不容让渡条眼前保理业务的突破�����。有碍于合同法的明文划定��������,保理业务突破不容让渡条款或仍路漫漫其建远兮
|
|
【视为通知的情景】基础合同或保理合同未对应收账款让渡通知的方式做出约定��������,但有下列情景之一的��������,能够视为推广了债权让渡通知使命:
(一)债权人在所让渡应收账款的对应发票上对应收账款让渡主体与内容等有关事项予以明确象征��������,且债务人收到该发票的�������;
(二)保理商与债权人、债务人共同签定债权让渡和谈的�������;
(三)将应收账款让渡通知以邮寄大局向债务人法定注册地址或约定通讯地址寄送��������,且已现实投递的�������;
(四)将应收账款让渡通知书向基础合同中债务人指定的联系人邮寄��������,且已现实投递的�������;
(五)将应收账款让渡通知书向基础合同中债务人指定的电子邮箱发送��������,且债务人回复确认的�������;
(六)其他能够视为已推广通知使命的情景
|
明确确权方式:因合同法并未有明确划定��������,以往在哪种情况下可视为推广了合同法要求的债权让渡通知使命��������,一向存在认知不一致的情景��������,导致在保理业务中大多的认知都局限在买方盖章确权上��������,对保理业务的发展造成了肯定局限��������,也导致纠纷产生时各方的争议��������,出格买方往往会揪住确权中可能存在的司法缝隙以企推卸付款责任�����。
前海法院明确了五种视为通知的情景��������,不只有利于保理商对保理业务的拓展��������,也对定纷止争提供了明确的凭据�����。
|
七、保理风险节造压力测试模型
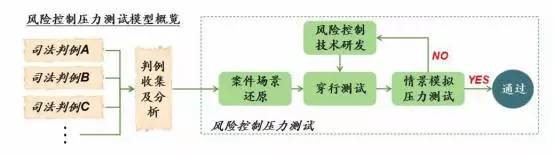
通过对司法判例的网络��������,不只对保理业务中所涉及的风险有了越发系统和量化的意识��������,也对具体业务中的风险节造起到了很好的指引作用�����。在此基础之上��������,为了合理评估风险节造能力��������,并执行PDCA风险节造能力循环改善造度��������,亚洲保理研发了风险节造压力测试模型��������,并自2014年1月份起头严格执行�����。风险节造压力测试旨在借用不休的保理司法判例分析了局作为数据输入��������,循环测试亚洲保理风险节造、运营、法务操作、电子业务系统��������,并以“通过率”作为测试了局输出�����。
抛砖引玉��������,我们但愿通过保理风险节造压力测试的尝试��������,积极寻找更多切合国情和贸易环境的风险节造方式�����。